2026/09/29 责任编辑:Hanson
访问:1018
2026年第三季度,国内运营商光缆集采迎来关键转折。中国移动普通光缆集采经历流标后重新落地,中国电信集团级光缆集采也在重启中。然而,集采落地并未扭转原材料市场的倒挂困局——与石油挂钩的光缆原材料价格全线跟涨,而光缆厂订单虽有回暖预期,但成本传导依旧受阻,原材料行业仍处于微利甚至无利的处境。
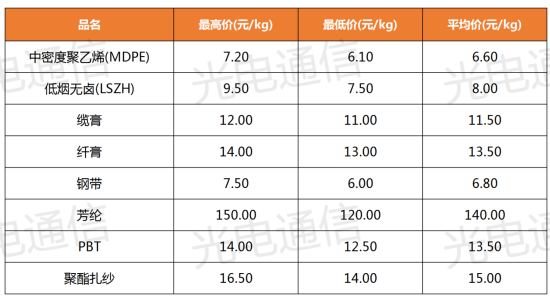
本季度光缆主要原材料含税价格基本如下:
进入第三季度,光缆原材料市场出现了一定积极信号。中国移动2026-2027年普通光缆集采在经历首轮流标后,通过上调最高限价8.5%重新招标并最终落地,规模约6922万芯公里,18家企业入围。中国电信集团级光缆集采也在推进中,此前因光纤价格波动较大曾出现流标,目前正在重启。调研反馈,光缆原材料市场的订单情况在四季度或有所缓解。
但从原材料端看,成本压力并未因集采落地而减轻。基础油价格上调约1500元/吨,且仍呈上升趋势,直接推高纤膏、缆膏成本。聚酯扎纱受化纤链传导涨15%-20%,PBT、芳纶等材料亦纷纷跟涨。部分材料企业反馈,集采落地带来的订单增量有限,而油价波动持续挤压利润空间,整体仍处于“微利甚至没有利润”的状态。
展望四季度,集采逐步执行有望带动光缆厂开工率回升,进而向原材料端传导一定需求,但原材料价格受油价主导,走势仍存在不确定性。行业能否真正走出困境,不仅取决于集采节奏,更取决于采购机制能否向技术与品质导向转变,让成本压力在产业链中得到更合理的分担。